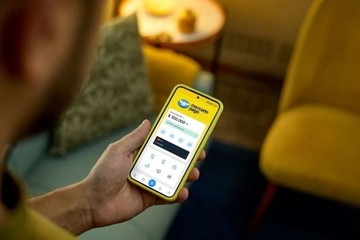
El Banco Central dispuso que las entidades financieras y las billeteras virtuales informen de manera visible y con un criterio uniforme las tasas de los fondos comunes de inversión (FCI) de dinero, conocidos como money market. La medida, que entra en vigencia el 1 de noviembre, busca facilitar la comparación de rendimientos entre las distintas plataformas.
La disposición se estableció mediante la Comunicación A 8497 del organismo que preside Santiago Bausili. Alcanza a los proveedores de servicios de pago que ofrecen cuentas de pago y a las entidades financieras que comercializan estos fondos. A partir de esa fecha, las plataformas deberán exhibir la Tasa Nominal Anual (TNA) calculada sobre los últimos siete días, junto a la opción para invertir en fondos de liquidez inmediata.
Hasta ahora, las aplicaciones utilizaban criterios distintos: algunas mostraban rendimientos históricos mensuales y otras proyecciones anuales. Esa diferencia dificultaba la comparación y generaba confusión sobre cuánto rendía realmente cada alternativa, según publicó Clarín. Con la nueva normativa, los usuarios podrán evaluar las opciones con información homogénea antes de decidir dónde colocar sus pesos.
Rendimientos actuales y contexto
Las tasas de los fondos money market vienen bajando en los últimos años, en un contexto de desaceleración de la inflación y cambios en los requerimientos de encajes bancarios. Según datos del Banco Central de julio, los saldos invertidos a través de estos fondos y de cuentas de pago remuneradas representaban el 7,2% de los depósitos en pesos del sector privado.
Actualmente, los rendimientos informados se ubican entre el 14% y el 24% nominal anual, según la entidad y el producto. De acuerdo con el sitio Comparatasa, las tasas de referencia de las principales plataformas son:
Lemon: superior al 20% anual en fondos money market.
Mercado Pago: cercana al 19% anual.
Fondos FIMA de Banco Galicia: aproximadamente 17% anual.
Ualá: 24% anual en su cuenta remunerada.
Banco Bica: 22% anual en cuenta remunerada.
Naranja X y Carrefour Banco también ofrecen alternativas de cuentas remuneradas, aunque el informe no precisa sus tasas. A diferencia de los FCI, cuyo rendimiento es variable, las cuentas remuneradas pueden ofrecer una tasa previamente establecida, sujeta a las condiciones de cada entidad.
Las tasas mencionadas son valores de referencia y pueden modificarse. Con la nueva normativa del BCRA, los usuarios tendrán acceso a información presentada bajo el mismo criterio para comparar los rendimientos de los fondos de inversión de liquidez inmediata.