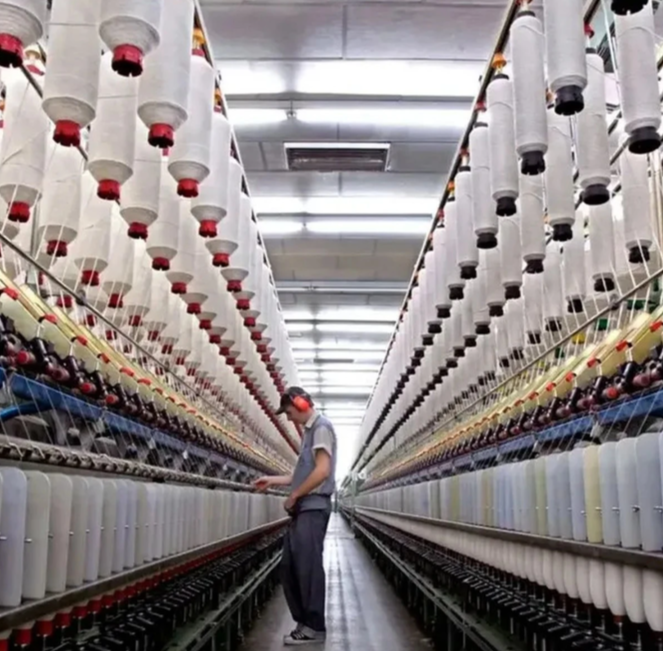
La industria textil argentina profundizó su deterioro durante 2026: la actividad acumuló una caída del 22,6% en los primeros siete meses del año y en julio operó con apenas el 45,3% de su capacidad instalada. Según el último informe sectorial, desde diciembre de 2023 se perdieron más de 28.000 puestos de trabajo formales en la cadena.
La industria textil argentina atraviesa uno de sus momentos más complejos de los últimos años, con una fuerte contracción de la producción, aumento de la capacidad ociosa, pérdida de puestos de trabajo, reducción de establecimientos y retroceso de las inversiones.
Según el último informe de la Federación de Industrias Textiles Argentinas (FITA), la producción del sector cayó 13% interanual en julio y acumuló un retroceso del 22,6% durante los primeros siete meses de 2026, en comparación con el mismo período del año anterior.
La magnitud de la caída queda expuesta al compararla con el desempeño de toda la industria manufacturera. Según el INDEC, la producción industrial general retrocedió 4,9% interanual en julio y acumuló una disminución del 2,6% entre enero y julio de 2026.
De esta manera, el retroceso acumulado informado para la actividad textil fue ampliamente superior al registrado por el conjunto de la industria.
Tejidos y acabados, entre los sectores más golpeados
Dentro de la cadena textil, uno de los mayores deterioros se produjo en tejidos y acabado de productos textiles, que acumuló una contracción del 35,1% durante los primeros siete meses del año, según el relevamiento sectorial.
Los números muestran una actividad que permanece en niveles reducidos y con buena parte de su estructura productiva sin utilizar.
En julio, la industria textil operó al 45,3% de su capacidad instalada, mientras que el promedio de la industria manufacturera se ubicó en 58,2%.
Esto implica que más de la mitad de la capacidad productiva del sector textil permaneció sin utilizar.
La situación no comenzó este año. Según FITA, desde 2024 el sector viene funcionando con bajos niveles de utilización de sus instalaciones, en un escenario marcado por una demanda debilitada y dificultades para recuperar la producción.
Más de 28.000 empleos perdidos desde diciembre de 2023
Uno de los indicadores más sensibles de la crisis aparece en el mercado laboral.
De acuerdo con los datos difundidos por FITA, desde diciembre de 2023 se perdieron 28.322 puestos de trabajo formales en el agregado que comprende textiles, confección, cuero y calzado.
En junio de 2026, esa cadena contabilizaba 92.531 empleos formales, lo que representó 1.284 puestos menos que en mayo y una pérdida de 16.536 trabajadores respecto de junio de 2025.
La velocidad de la destrucción de puestos de trabajo también se incrementó. Según el informe sectorial, el promedio mensual de empleos perdidos entre junio de 2025 y junio de 2026 se duplicó respecto del registrado durante los 18 meses anteriores.
El impacto adquiere mayor dimensión por el peso de esta actividad dentro de la industria argentina. La cadena de textiles, indumentaria, cuero y calzado representa alrededor del 8,4% del empleo industrial, pero explicó una parte considerable de la pérdida reciente de puestos manufactureros.
FITA advierte por la capacidad productiva sin utilizar
Frente a este escenario, la gerenta general de FITA, Celina Pena, advirtió sobre las dificultades que atraviesan las empresas del sector.
“Las empresas quieren trabajar, pero la industria textil opera con más de la mitad de su capacidad sin utilizar. Necesitamos condiciones que permitan sostener la producción y el trabajo en la Argentina. Recuperar el empleo y la capacidad productiva que se pierden es cada vez más difícil”, señaló.
La advertencia se produce en un contexto en el que la actividad industrial general también muestra dificultades. El INDEC informó que en julio de 2026 el Índice de Producción Industrial Manufacturero cayó 4,9% interanual.
Menos establecimientos textiles y de confección
La reducción de la actividad también se refleja en la cantidad de establecimientos.
En junio se contabilizaron 1.939 establecimientos textiles y 2.343 dedicados a la confección, alcanzando un total de 4.282 unidades productivas.
De acuerdo con el relevamiento difundido por FITA, esto representa 517 establecimientos menos que un año atrás.
Si la comparación se extiende hasta diciembre de 2023, la reducción neta llega a 770 establecimientos, con una parte importante de esa caída concentrada durante los últimos doce meses.
El fenómeno muestra que la crisis no solamente impacta sobre el volumen producido y los trabajadores, sino también sobre la propia estructura empresarial de la cadena.
También cayó la inversión en maquinaria textil
Otro de los indicadores que refleja el deterioro es la inversión.
Entre enero y agosto de 2026, las importaciones de maquinaria destinada a la industria textil totalizaron unos US$78 millones, según los datos recogidos por el informe.
La cifra implica una caída del 31,2% respecto del mismo período de 2025, cuando las compras habían alcanzado aproximadamente US$113 millones.
Entre los equipos importados aparecen maquinaria de lavado, equipos destinados a la hilatura y máquinas de coser.
La reducción de estas compras constituye otro indicador relevante para analizar las decisiones de inversión y renovación tecnológica del sector.
Los precios de la ropa aumentaron por debajo de la inflación general
La situación productiva se combina con una evolución particular de los precios.
Según los datos consignados por FITA, en agosto los precios al consumidor correspondientes a prendas de vestir, cuero y calzado bajaron 0,6% mensual y registraron una variación interanual del 11%.
El nivel general de precios, en cambio, mostró una variación interanual considerablemente superior.
En el segmento mayorista se observó una situación similar: los productos textiles aumentaron 19,2% interanual, frente al 27,6% registrado por el promedio de las manufacturas.
“El sector tiene poco margen para trasladar a precios el aumento de sus costos”, sostuvo FITA en su análisis.
Producción, empleo e inversión: las señales de alerta de la industria textil
Los distintos indicadores dibujan un escenario complejo para una actividad con fuerte presencia de pequeñas y medianas empresas y una participación relevante dentro del empleo manufacturero argentino.
La combinación de una caída acumulada de la producción del 22,6%, utilización de apenas el 45,3% de la capacidad instalada, más de 28.000 empleos formales perdidos desde diciembre de 2023, reducción de establecimientos y menor inversión en maquinaria marca la profundidad de las dificultades que atraviesa la cadena.
El desempeño del sector deberá seguirse en los próximos meses para determinar si comienza a producirse una estabilización o si continúa la contracción que caracterizó buena parte de 2026.
Información con Medios Digitales